Agencia Reforma
Guadalajara, Jalisco 21 septiembre 2026.- Vida, gastos médicos y auto ofrecen distintos respaldos ante imprevistos, pero sus coberturas, deducibles y costos dependen de cada póliza.
Un accidente, una enfermedad, un robo o un daño a la vivienda pueden representar un gasto que rebase la capacidad de pago de una persona o familia. Los seguros funcionan como un mecanismo para transferir parte de ese riesgo a una aseguradora a cambio del pago de una prima.
De acuerdo con la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), la función de un seguro es brindar respaldo económico cuando ocurre un evento previamente establecido en la póliza. Su utilidad depende de las necesidades de cada persona, las coberturas contratadas y su capacidad de pago.
Gastos médicos
Una enfermedad o accidente puede generar gastos por hospitalización, honorarios médicos, estudios, tratamientos o cirugías. El seguro de gastos médicos mayores puede cubrir estos conceptos conforme a las condiciones de la póliza.
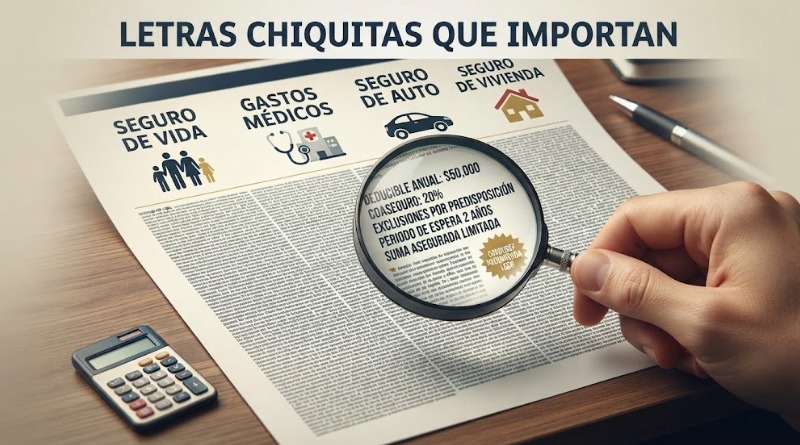
Para conocer cuánto tendría que pagar el asegurado es necesario revisar el deducible, que es la cantidad que debe cubrir antes de que intervenga la aseguradora, y el coaseguro, que corresponde a un porcentaje de los gastos cubiertos.
Seguro de vida
Su función es otorgar una suma asegurada a los beneficiarios cuando fallece la persona asegurada, de acuerdo con las condiciones contratadas. Esto puede representar un respaldo para cubrir gastos del hogar, educación o deudas cuando existe una persona que depende económicamente del asegurado.
Seguro de automóvil
Además de proteger el vehículo, puede cubrir la responsabilidad por daños ocasionados a terceros, robo, daños materiales y gastos médicos de los ocupantes, dependiendo de la modalidad contratada.
La CONDUSEF señala que las coberturas, sumas aseguradas y deducibles pueden variar entre instituciones, por lo que el precio no es el único elemento que debe compararse.
Seguro para vivienda
Este producto puede proteger el inmueble y sus contenidos ante riesgos como incendio, robo, inundación o determinados fenómenos naturales. Algunas pólizas también contemplan responsabilidad civil familiar y servicios de asistencia.
¿Cómo evitar que el seguro se convierta en otro problema financiero?
La CONDUSEF recomienda elegir una póliza que responda a las necesidades del usuario y sea compatible con su presupuesto. Antes de contratar, conviene revisar la suma asegurada, exclusiones, deducible, coaseguro, vigencia y condiciones para hacer válida la cobertura.
También es importante comparar opciones. Un seguro con una prima más baja puede tener coberturas o sumas aseguradas diferentes, mientras que pagar más no necesariamente significa contar con una protección que corresponda a las necesidades del usuario.
Así, el seguro no elimina el riesgo ni sustituye un fondo de emergencia, pero puede reducir el impacto que determinados imprevistos tienen sobre los ahorros, ingresos y patrimonio.